Domain schiesslärm.de kaufen?
Wir ziehen mit dem Projekt
schiesslärm.de um.
Sind Sie am Kauf der Domain
schiesslärm.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schiesslärm.de kaufen?
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
Sind Abschreibungen betriebliche Aufwendungen?
Sind Abschreibungen betriebliche Aufwendungen? Abschreibungen sind keine direkten Zahlungsausgaben, sondern die Verteilung der Anschaffungskosten eines Vermögensgegenstandes über dessen Nutzungsdauer. Sie stellen somit keinen direkten Abfluss von liquiden Mitteln dar. Dennoch werden Abschreibungen in der Gewinn- und Verlustrechnung als Aufwand verbucht, da sie den Wertverlust des Vermögensgegenstandes über die Zeit widerspiegeln. Somit sind Abschreibungen zwar betriebliche Aufwendungen, aber sie beeinflussen nicht direkt den Zahlungsmittelbestand des Unternehmens. **
Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Kaldewei Fußkappe mit Schallschutz, mit Schallschutz, 689404120000 689404120000Kaldewei Fußkappe mit Schallschutz, mit Schallschutz, 689404120000 ✓ Familienunternehmen aus Ahlen, Westfalen seit 1918 in vierter Generation Technische Daten Artikelnummer 689404120000 EAN 40011126017169,48 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
Extech Schallpegelmessgerät SDL600, Klasse 2, 30 bis 130 Dezibel, RS232, DatenloggerMisst den Schalldruckpegel von 30 dB bis 130 dB (Dezibel) im Frequenzbereich von 31,5 Hz bis 8 kHz Entspricht der Messklasse 2 für Schallpegelmesser gemäß IEC-61672-1 mit einer Genauigkeit von +-1,4 dB Messklasse 2 bietet zuverlässige Messungen für die meisten Anwendungen Digitales LC-Display mit Hintergrundgrundbeleuchtung sorgt für sehr gut Ablesbarkeit Datenübertragung mittels RS232-Schnittstelle möglich Messdaten können mittels Datensoftware analysiert werden um Trend frühzeitig zu erkennen Datenlogger ermöglicht die Aufzeichnung und Speicherung von 99 Messwerten über einen längeren Zeitraum Mittels SD-Karte (2 GB) können bis zu 20 Mio. weitere Messwerte gespeichert werden Windschutz minimiert die äußeren Störgeräusche durch den Wind Messgerät verfügt eine MIN-, MAX-, Fast/Slow- und Hold-Funktion Transportable Bauweise ermöglicht es, Geräusche an verschiedenen Standorten zu messen Schallpegel finden Verwendung im Bauwesen, Umweltschutz, Musik und Veranstaltungen Stromversorgung über 6 Batterie (AA) Automatische Abschaltung bei Nichtgebrauch Produktabmessungen: (HxBxT) 25 x 7,3 x 4,8 cm, Gewicht: 520 g Merkmale: Messklasse: Klasse 2 Ausführung: mit Aufzeichnung weitere Produktinformationen: Lieferung inkl.: Windschutz, Koffer, Batterien, SD-Karte (32 GB)736,30 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter


-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
-
Sind Abschreibungen betriebliche Aufwendungen?
Sind Abschreibungen betriebliche Aufwendungen? Abschreibungen sind keine direkten Zahlungsausgaben, sondern die Verteilung der Anschaffungskosten eines Vermögensgegenstandes über dessen Nutzungsdauer. Sie stellen somit keinen direkten Abfluss von liquiden Mitteln dar. Dennoch werden Abschreibungen in der Gewinn- und Verlustrechnung als Aufwand verbucht, da sie den Wertverlust des Vermögensgegenstandes über die Zeit widerspiegeln. Somit sind Abschreibungen zwar betriebliche Aufwendungen, aber sie beeinflussen nicht direkt den Zahlungsmittelbestand des Unternehmens. **
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
Ähnliche Suchbegriffe für Aufwendungen
-
Kaldewei Fußkappe mit Schallschutz, mit Schallschutz, 689404120000 689404120000Kaldewei Fußkappe mit Schallschutz, mit Schallschutz, 689404120000 ✓ Familienunternehmen aus Ahlen, Westfalen seit 1918 in vierter Generation Technische Daten Artikelnummer 689404120000 EAN 40011126017169,48 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
Extech Schallpegelmessgerät SDL600, Klasse 2, 30 bis 130 Dezibel, RS232, DatenloggerMisst den Schalldruckpegel von 30 dB bis 130 dB (Dezibel) im Frequenzbereich von 31,5 Hz bis 8 kHz Entspricht der Messklasse 2 für Schallpegelmesser gemäß IEC-61672-1 mit einer Genauigkeit von +-1,4 dB Messklasse 2 bietet zuverlässige Messungen für die meisten Anwendungen Digitales LC-Display mit Hintergrundgrundbeleuchtung sorgt für sehr gut Ablesbarkeit Datenübertragung mittels RS232-Schnittstelle möglich Messdaten können mittels Datensoftware analysiert werden um Trend frühzeitig zu erkennen Datenlogger ermöglicht die Aufzeichnung und Speicherung von 99 Messwerten über einen längeren Zeitraum Mittels SD-Karte (2 GB) können bis zu 20 Mio. weitere Messwerte gespeichert werden Windschutz minimiert die äußeren Störgeräusche durch den Wind Messgerät verfügt eine MIN-, MAX-, Fast/Slow- und Hold-Funktion Transportable Bauweise ermöglicht es, Geräusche an verschiedenen Standorten zu messen Schallpegel finden Verwendung im Bauwesen, Umweltschutz, Musik und Veranstaltungen Stromversorgung über 6 Batterie (AA) Automatische Abschaltung bei Nichtgebrauch Produktabmessungen: (HxBxT) 25 x 7,3 x 4,8 cm, Gewicht: 520 g Merkmale: Messklasse: Klasse 2 Ausführung: mit Aufzeichnung weitere Produktinformationen: Lieferung inkl.: Windschutz, Koffer, Batterien, SD-Karte (32 GB)736,30 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
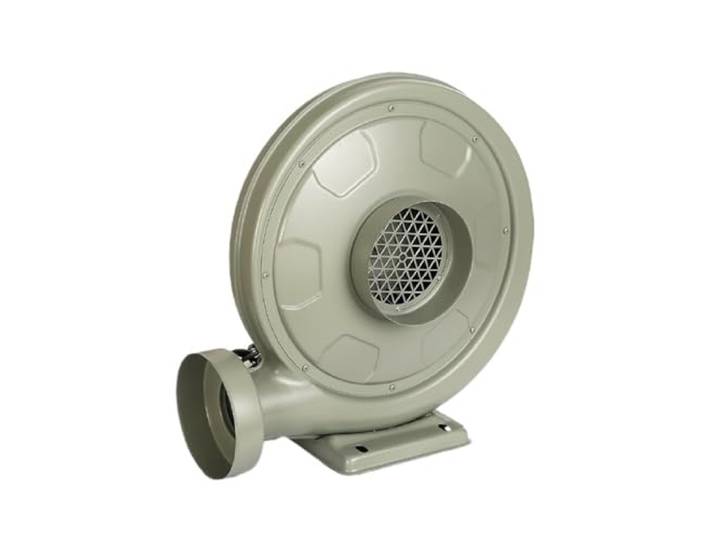
SMTYXS 550 W Radialgebläse For CO2-Lasergravur-Schneidemaschine, Mittlerer Druck, Geringere GeräuschentwicklungSMTYXS 550 W Radialgebläse For CO2-Lasergravur-Schneidemaschine, Mittlerer Druck, Geringere Geräuschentwicklung. Dank der Sprühtechnologie weist es eine hervorragende Verschleißfestigkeit auf und kann lange verwendet werden. Geeignet for Orte, die eine Belüftung erfordern, z. B. Bereiche mit schlechter Luftzirkulation oder unreiner Luft. Der Lüfter besteht aus Metallmaterial mit einer hellen Oberfläche, Korrosionsbeständigkeit, Kratzfestigkeit und verhindert das Einatmen von Fremdkörpern. Es ist beständig gegen Feuchtigkeit und hohe Temperaturen, bietet eine stabile Arbeitsumgebung for Lüftungsventilatoren und verlängert deren Lebensdauer. Ausgestattet mit einem Stahlgehäuse zur Verlängerung der Lebensdauer. Erleichtern Sie die Verwendung und den Transport. Geeignet for Fabriken, Keller, Werften, Bauernhöfe, Getreidedepots, Lagerhäuser, Küchen, Büros, Werkstätten, Tabakwaren, Tunnel, Automobilherstellung und andere Orte, die eine Belüftung erfordern. Farbe:One Color396,65 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
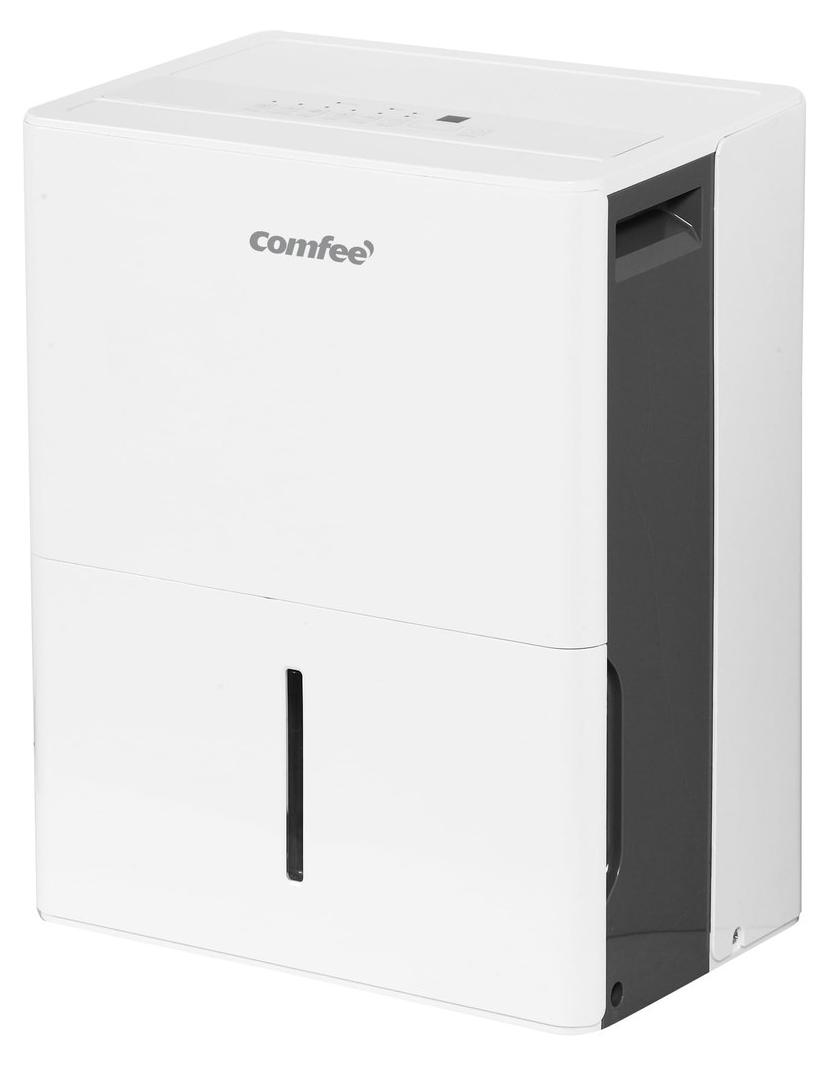
Luftentfeuchter Raumentfeuchter - 30 Liter pro Tag - Räder - Geringe Geräuschentwicklung - 3 Liter WassertankDieser Luftentfeuchter entzieht der Raumluft bis zu 30 Liter Feuchtigkeit pro Tag und ist für Räume bis 73 m² geeignet. Das Gerät verfügt über einen 3-Liter-Wassertank und Räder für einfaches Verschieben.Entfeuchtet bis zu 30 Liter pro TagGeeignet für Räume bis 73 m²Wassertank mit 3 Litern FassungsvermögenRäder zum einfachen VerschiebenTrocken- und LeisebetriebVerwendungStellen Sie das Gerät in den Raum, dessen Luft Sie entfeuchten möchten, und schieben Sie es dank der Räder bei Bedarf an einen anderen Platz. Der Entfeuchter arbeitet geräuscharm und eignet sich damit auch für Wohn- und Schlafräume.522,21 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.